ریسک و بازده در مدیریت مالی و نمودار ریسک و بازده (0 تا 100)
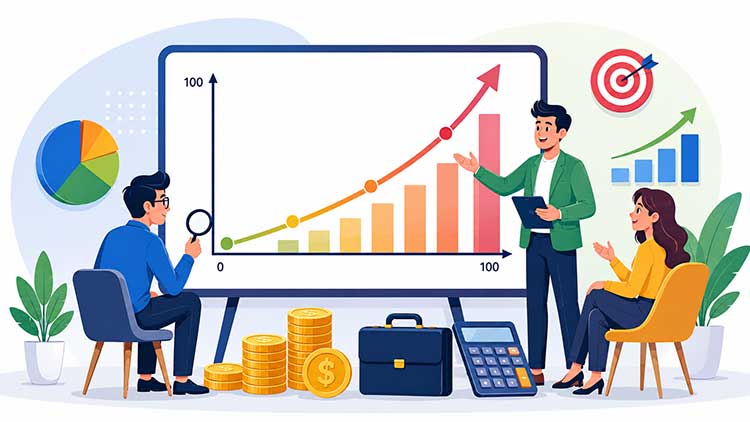
رابطهٔ ریسک و بازده یعنی چه
ریسک به معنای احتمال انحراف نتیجهٔ واقعی سرمایهگذاری از نتیجهٔ مورد انتظار است؛ این انحراف میتواند مثبت باشد (سود بیشتر از حد انتظار) یا منفی (زیان). بازده هم سودی است که از یک دارایی در بازهٔ زمانی مشخص به دست میآید، چه به شکل سود نقدی و چه به شکل افزایش قیمت دارایی. قاعدهٔ کلی در مدیریت مالی این است که بازده بالاتر معمولاً با ریسک بالاتر همراه است؛ هیچ دارایی وجود ندارد که هم بازده تضمینی بالا بدهد و هم ریسک صفر داشته باشد.
این رابطه را میتوان روی یک محور تصور کرد: در یک سر طیف، سپردهٔ بانکی و اوراق دولتی قرار دارند که ریسک پایین و بازده محدود دارند؛ در سر دیگر، سهام شرکتهای کوچک، ارزهای دیجیتال و بازارهای پرنوسان قرار میگیرند که ریسک و بازده بالقوهٔ بسیار بالاتری دارند. شناخت جایگاه هر دارایی روی این طیف، پایهٔ هر تصمیم سرمایهگذاری درست است.
نکات سریع دربارهٔ رابطهٔ ریسک و بازده:
- بازده بدون ریسک تقریباً وجود ندارد؛ حتی سپردهٔ بانکی هم ریسک تورم و ریسک کاهش قدرت خرید دارد.
- ریسک بالا تضمینکنندهٔ بازده بالا نیست؛ فقط احتمال آن را افزایش میدهد.
- افق زمانی سرمایهگذاری مستقیماً روی میزان ریسک قابلقبول تأثیر میگذارد.
- ترکیب داراییها (تنوعبخشی) میتواند ریسک را بدون کاهش قابلتوجه بازده، کم کند.
نمودار ریسک و بازده ۰ تا ۱۰۰ برای ابزارهای مالی رایج
برای اینکه تصمیمگیری ملموستر شود، هر ابزار مالی رایج در بازار ایران را روی یک مقیاس ۰ تا ۱۰۰ امتیاز دادهایم؛ عدد ۰ یعنی کمترین ریسک یا بازده و عدد ۱۰۰ یعنی بیشترین. این امتیازها بر اساس رفتار تاریخی این بازارها و شرایط فعلی اقتصاد ایران تخمین زده شده و ثابت نیستند.
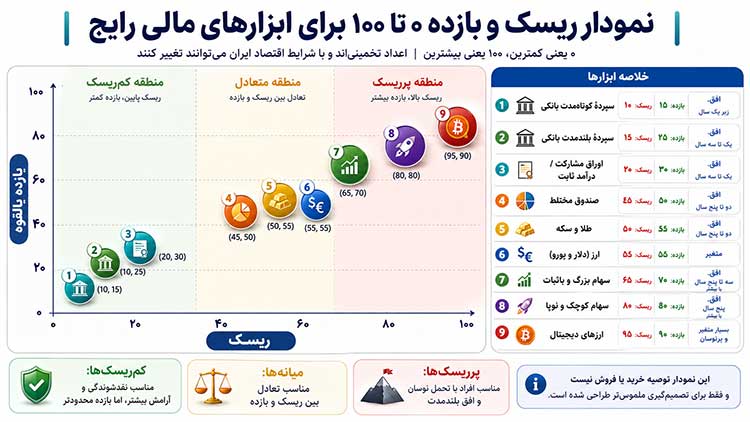
نکتهٔ مهم دربارهٔ این نمودار این است که امتیاز بازده، «بازدهٔ بالقوه» است، نه بازدهٔ تضمینی. برای مثال ارز دیجیتال میتواند در یک سال چند برابر شود، اما همان اندازه هم میتواند نصف یا کمتر شود. سپردهٔ بانکی برعکس، نوسان تقریباً ندارد ولی سقف بازده آن هم محدود است.
برای مقایسه با واقعیت امروز بازار ایران، طبق آخرین مصوبهٔ شورای پول و اعتبار، نرخ سود سپردهٔ کوتاهمدت عادی ۵ درصد و سپردهٔ بلندمدت یک تا سه ساله بین ۲۰.۵ تا ۲۲.۵ درصد است. در همین حال، نرخ تورم نقطهبهنقطه در ماههای اخیر در بازهای بین ۳۵ تا بیش از ۶۰ درصد نوسان داشته است.
این یعنی بازدهٔ اسمی سپردهٔ بانکی در بسیاری از ماهها از تورم عقب مانده و بازدهٔ واقعی (بازده منهای تورم) منفی بوده است. این نکته دلیل اصلی است که بسیاری از سرمایهگذاران ایرانی بهجای نگهداشتن همهٔ پول در بانک، بخشی از دارایی را به طلا، ارز یا بورس اختصاص میدهند.
انواع ریسک که باید بشناسید
قبل از سرمایهگذاری، لازم است بدانید با چه نوع ریسکهایی روبهرو هستید. هر دارایی معمولاً ترکیبی از چند نوع ریسک زیر را دارد و شناخت آنها به تصمیمگیری بهتر کمک میکند.
- ریسک بازار: نوسان قیمت به دلیل تغییرات کلی بازار، مثل افت همزمان قیمت سهام در یک روز منفی بورس.
- ریسک تورم: کاهش قدرت خرید پول در طول زمان، حتی اگر عدد اسمی دارایی افزایش یابد.
- ریسک نقدشوندگی: دشواری تبدیل سریع دارایی به پول نقد بدون افت قیمت، مثل ملک یا برخی سهام کممعامله.
- ریسک نرخ ارز: تأثیر نوسان دلار و یورو بر ارزش داراییها، بهویژه در اقتصادی مثل ایران.
- ریسک اعتباری: احتمال ناتوانی طرف مقابل (مثل ناشر اوراق) در بازپرداخت تعهدات.
- ریسک سیاسی و قانونی: تغییرات ناگهانی مقررات، تحریمها یا تصمیمات دولتی که مستقیم روی بازارها اثر میگذارد.
چگونه ریسکپذیری خود را بسنجیم
هر فرد بر اساس سن، درآمد، تعهدات مالی و هدف سرمایهگذاری، ظرفیت متفاوتی برای پذیرش ریسک دارد. برای سنجش این ظرفیت، سه سؤال کلیدی از خودتان بپرسید: افق زمانی سرمایهگذاری من چند سال است؟ اگر ارزش سرمایهام در یک ماه ۲۰ درصد کم شود، چه واکنشی نشان میدهم؟ و آیا به این پول برای هزینههای ضروری نزدیک نیاز دارم؟
اگر افق زمانی شما کوتاه است (کمتر از یک سال) یا به پول برای مخارج روزمره نیاز دارید، باید بیشتر به سمت ابزارهای کمریسک مثل سپردهٔ کوتاهمدت یا صندوقهای درآمد ثابت بروید. اگر افق زمانی بلندمدت دارید (بیش از پنج سال) و توان تحمل نوسانهای موقت را دارید، میتوانید سهم بیشتری از سرمایه را به داراییهای پرریسکتر مثل سهام اختصاص دهید. یک قاعدهٔ سرانگشتی رایج، کم کردن سن خود از عدد ۱۱۰ است تا درصد پیشنهادی دارایی پرریسک (مثل سهام) در سبد شما به دست آید؛ برای نمونه فردی ۳۰ ساله میتواند حدود ۸۰ درصد سبد را به داراییهای رشدمحور اختصاص دهد.
استراتژیهای عملی برای مدیریت همزمان ریسک و بازده
مدیریت مالی خوب به معنای حذف کامل ریسک نیست، بلکه به معنای گرفتن بیشترین بازدهٔ ممکن به ازای هر واحد ریسک پذیرفتهشده است. چند روش عملی و امتحانشده برای این کار وجود دارد که در ادامه آنها را با جزئیات کاربردی بررسی میکنیم.
تنوعبخشی (Diversification) مهمترین ابزار کاهش ریسک بدون کاهش زیاد بازده است. بهجای گذاشتن تمام سرمایه در یک دارایی، آن را بین چند دارایی با رفتار متفاوت (مثلاً سهام، طلا، ارز و سپردهٔ بانکی) تقسیم کنید. وقتی یک بازار افت میکند، ممکن است بازار دیگر رشد کند و این توازن، نوسان کلی سبد شما را کم میکند. یک سبد متعادل برای سرمایهگذار متوسط میتواند شامل ۳۰ تا ۴۰ درصد دارایی کمریسک، ۳۰ درصد طلا و ارز، و ۳۰ تا ۴۰ درصد سهام باشد؛ این نسبتها بسته به شرایط شخصی هر فرد تغییر میکند.
میانگینگیری هزینه (سرمایهگذاری منظم و پلهای) روش دیگری است که در آن بهجای سرمایهگذاری یکجای کل پول، مبلغ ثابتی را در بازههای زمانی مشخص (مثلاً هر ماه) وارد بازار میکنید. این کار ریسک ورود در نقطهٔ قیمتی نامناسب را کاهش میدهد، چون در ماههای مختلف با قیمتهای متفاوت خرید میکنید و میانگین قیمت خرید شما متعادلتر میشود.
بازتوازن دورهای سبد نیز اهمیت زیادی دارد. با گذشت زمان، رشد نامتوازن داراییها باعث میشود نسبتهای اولیهٔ سبد شما بههم بخورد؛ برای مثال اگر سهام رشد زیادی کند، سهم آن از سبد بیشتر از حد برنامهریزیشده میشود و ریسک کلی سبد بالا میرود. بازتوازن به معنای فروش بخشی از دارایی رشدکرده و خرید داراییهای عقبمانده برای بازگشت به نسبتهای هدف است، معمولاً هر شش ماه تا یک سال یکبار.
نکات سریع برای مدیریت ریسک و بازده در عمل:
- هرگز تمام سرمایه را در یک دارایی یا یک سهم نگذارید.
- قبل از ورود به هر بازار، حداکثر زیان قابلتحمل خود را از قبل مشخص کنید.
- برای سرمایهای که ظرف یک تا دو سال به آن نیاز دارید، وارد بازارهای پرنوسان نشوید.
- همیشه بخشی از سرمایه را بهعنوان ذخیرهٔ اضطراری در دارایی نقدشونده نگه دارید.
- تصمیمات سرمایهگذاری را بر اساس هیجان لحظهای بازار عوض نکنید.
ابزارهای ساده برای سنجش بازده تعدیلشده با ریسک
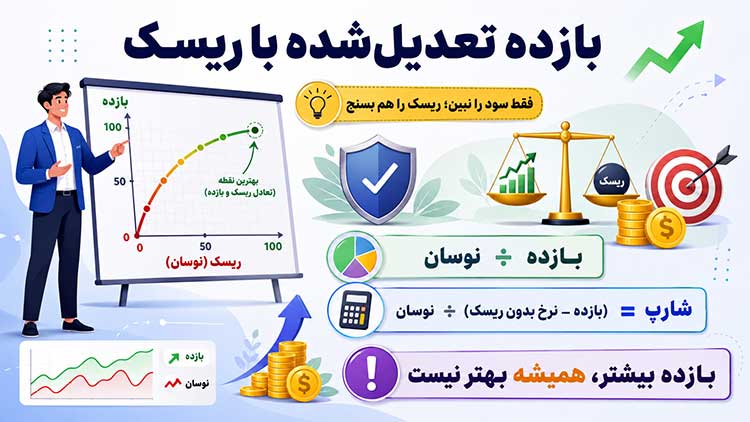
برای مقایسهٔ منصفانهٔ دو سرمایهگذاری، فقط نگاه کردن به درصد بازده کافی نیست؛ باید بازده را نسبت به ریسکی که پذیرفتهاید بسنجید. یکی از سادهترین شاخصها، نسبت بازده به ریسک است: بازده مورد انتظار سالانه را تقسیم بر میزان نوسان (تغییرات) قیمت آن دارایی در همان دوره کنید. هرچه این عدد بزرگتر باشد، به ازای هر واحد ریسک، بازده بیشتری کسب کردهاید.
شاخص حرفهایتر در این زمینه نسبت شارپ نام دارد که بازدهٔ اضافی یک دارایی (بازده منهای نرخ بدون ریسک مثل سود بانکی) را بر انحراف معیار بازده آن تقسیم میکند. استفادهٔ دقیق از این شاخص نیاز به دادههای تاریخی قیمت دارد، اما حتی نسخهٔ سادهٔ آن هم به شما کمک میکند دو گزینهٔ سرمایهگذاری را منصفانهتر مقایسه کنید؛ برای مثال داراییای با بازده ۴۰ درصد و نوسان بسیار بالا، لزوماً از داراییای با بازده ۲۵ درصد و نوسان کم بهتر نیست.
سوگیریهای روانی که تصمیمهای ریسک و بازده را خراب میکنند
بخش بزرگی از زیانهای مالی، ریشه در رفتار ذهنی سرمایهگذار دارد نه در خود بازار. یکی از رایجترین سوگیریها، «زیانگریزی» است؛ یعنی درد از دست دادن پول برای اغلب افراد تقریباً دو برابر لذت بهدست آوردن همان مقدار سود است. همین موضوع باعث میشود افراد دارایی زیانده را با امید بازگشت قیمت نگه دارند، در حالی که دارایی سودده را زود میفروشند تا سود را «قفل» کنند؛ رفتاری که دقیقاً برعکس اصل عقلانی سرمایهگذاری است.
سوگیری دیگر «رفتار گلهای» است؛ ورود هیجانی به بازاری فقط به این دلیل که همه دربارهٔ آن صحبت میکنند، معمولاً همزمان با اوج قیمت و نزدیک شدن به اصلاح بازار اتفاق میافتد. «سوگیری تأییدی» هم باعث میشود سرمایهگذار فقط اخباری را دنبال کند که تصمیم قبلیاش را تأیید میکند و نشانههای هشداردهنده را نادیده بگیرد.
نکات سریع برای مقابله با سوگیریهای روانی:
- قبل از خرید یا فروش، حداقل یک شب صبر کنید تا تصمیم هیجانی نگیرید.
- دلیل ورود به هر سرمایهگذاری را از قبل یادداشت کنید تا بعداً بتوانید تصمیم را منطقی ارزیابی کنید.
- از دنبال کردن کورکورانهٔ توصیههای شبکههای اجتماعی دربارهٔ یک سهم یا ارز خاص پرهیز کنید.
قدرت سود مرکب و نقش زمان در کاهش اثر ریسک
یکی از قدرتمندترین ابزارهایی که در برابر ریسک به کمک سرمایهگذار میآید، زمان است. سود مرکب یعنی سودی که به سرمایهٔ اولیه اضافه میشود، خودش هم در دورههای بعدی سود میسازد؛ به همین دلیل رشد سرمایه در بلندمدت به شکل نمایی است نه خطی. هرچه افق زمانی سرمایهگذاری طولانیتر باشد، نوسانهای کوتاهمدت بازار تأثیر کمتری روی نتیجهٔ نهایی میگذارند و ریسک عملی سرمایهگذاری کاهش مییابد.
برای مثال، نوسان یکماهه یا یکسالهٔ بورس ممکن است شدید باشد، اما بازدهٔ میانگین بازارهای سهام در بازههای ده تا پانزده ساله معمولاً هموارتر و قابلپیشبینیتر است. به همین دلیل توصیهٔ رایج در مدیریت مالی این است که پولی را که افق زمانی کوتاه دارد وارد بازارهای پرنوسان نکنید، اما برای سرمایهٔ بلندمدت، خروج زودهنگام از بازار بهخاطر ترس از نوسان موقت، اغلب به ضرر خود سرمایهگذار تمام میشود.
تفاوت ریسک سیستماتیک و غیرسیستماتیک
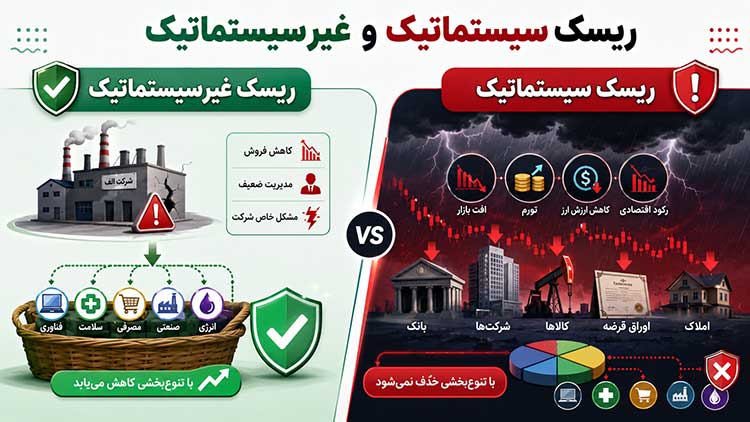
ریسک هر دارایی را میتوان به دو بخش تقسیم کرد. «ریسک غیرسیستماتیک» مربوط به یک شرکت یا صنعت خاص است، مثل ریسک مدیریت ضعیف یک شرکت یا کاهش تقاضا برای یک محصول؛ این نوع ریسک با تنوعبخشی و خرید سهام چند شرکت و صنعت مختلف قابل کاهش است. «ریسک سیستماتیک» اما به کل بازار یا اقتصاد مربوط میشود، مثل تورم عمومی، تحریمها یا رکود اقتصادی؛ این نوع ریسک با تنوعبخشی از بین نمیرود چون همهٔ داراییهای یک بازار را همزمان تحت تأثیر قرار میدهد.
درک این تفاوت مهم است چون نشان میدهد تنوعبخشی یک راهحل جادویی نیست؛ میتواند بخشی از ریسک را حذف کند، اما در برابر شوکهای کلان اقتصادی مثل جهش نرخ ارز یا تورم عمومی، تنها راه محافظت واقعی، تنوعبخشی بین چند بازار متفاوت (نه فقط چند سهم در یک بازار) و گاهی نگهداشتن داراییهای خارج از اقتصاد داخلی است.
صندوق اضطراری، پیش از هر چیز
قبل از ورود به هر نوع سرمایهگذاری، داشتن یک صندوق اضطراری معادل سه تا شش ماه هزینههای زندگی، شرط اول مدیریت مالی سالم است. این صندوق باید در دارایی کاملاً نقدشونده و کمریسک مثل حساب پسانداز نگه داشته شود، نه در سهام یا طلا. دلیل این موضوع ساده است: اگر بدون این ذخیره وارد بازار پرنوسان شوید و یک اتفاق غیرمنتظره (مثل بیکاری یا هزینهٔ درمانی) پیش بیاید، ممکن است مجبور شوید دارایی خود را دقیقاً در بدترین زمان و با ضرر بفروشید.
به همین ترتیب، بیمههای پایه مثل بیمهٔ درمان و بیمهٔ عمر، هرچند مستقیماً بازدهی ندارند، اما بخشی از «مدیریت ریسک کلی زندگی مالی» هستند؛ چون از داراییهای سرمایهگذاریشدهٔ شما در برابر نیاز به نقد کردن اضطراری محافظت میکنند. به بیان دیگر، پیش از فکر کردن به بازده بیشتر، باید مطمئن شوید یک اتفاق غیرمنتظره سبد سرمایهگذاری شما را از بین نمیبرد.
اشتباهات رایج در مواجهه با ریسک و بازده
بسیاری از زیانهای سرمایهگذاران نه از بازار، بلکه از تصمیمهای اشتباه ناشی میشود. شناخت این اشتباهات، نیمی از راه پیشگیری از آنهاست.
- دنبال کردن بازدهٔ گذشته و ورود دیرهنگام به بازاری که قبلاً رشد زیادی کرده است.
- نادیده گرفتن ریسک تورم و راضی بودن به بازده اسمی بدون محاسبهٔ بازده واقعی.
- وام گرفتن یا استفاده از پسانداز ضروری برای سرمایهگذاری پرریسک.
- فروش هیجانی دارایی در اولین افت قیمت، بدون در نظر گرفتن افق زمانی اصلی سرمایهگذاری.
- تمرکز بیش از حد سرمایه روی یک دارایی به امید بازده سریع.
مثال کاربردی: یک سبد متعادل برای سرمایهگذار ایرانی
فرض کنید فردی ۱۰۰ میلیون تومان پسانداز دارد و افق زمانی سرمایهگذاری او سه تا پنج سال است. یک ترکیب متعادل میتواند اینگونه باشد: ۲۰ میلیون تومان در سپردهٔ کوتاهمدت یا صندوق درآمد ثابت بهعنوان ذخیرهٔ نقدشونده، ۳۰ میلیون تومان در طلا و ارز برای پوشش ریسک تورم و نوسان نرخ ارز، و ۵۰ میلیون تومان در صندوقهای سهامی یا سهام شرکتهای بزرگ و باثبات بورس برای رشد بلندمدت سرمایه. این فرد هر شش ماه سبد خود را بررسی و در صورت لزوم بازتوازن میکند. این فقط یک نمونه است و باید بر اساس شرایط شخصی، سن و اهداف هر فرد تنظیم شود.
خلاصهٔ عملی و قدم بعدی
ریسک و بازده دو روی یک سکه هستند و هیچ تصمیم مالی بدون در نظر گرفتن هر دو کامل نیست. نکتهٔ کلیدی این است که بهجای فرار کامل از ریسک، آن را بشناسید، اندازهگیری کنید و با تنوعبخشی و برنامهریزی، آن را مدیریت کنید. برای قدم بعدی، همین امروز سبد دارایی فعلی خود را روی جدول امتیازی این راهنما مرور کنید و ببینید چند درصد از سرمایهتان در هر سطح ریسک قرار دارد؛ اگر تمام دارایی شما در یک نقطهٔ طیف متمرکز است، وقت آن رسیده که بهتدریج آن را متنوعتر کنید.
شما در حال حاضر سبد دارایی خود را چگونه تقسیم کردهاید؟ خوشحال میشوم تجربه یا سؤال خودتان دربارهٔ ترکیب ریسک و بازده را در بخش نظرات با دیگران در میان بگذارید.